小规模纳税人发生销售、出租不动产或者转让土地使用权应如何申报呢?一起跟申税小微来了解下吧~
一、政策规定
《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局2026年第10号)第三条规定:自2026年1月1日至2027年12月31日,小规模纳税人发生除销售、出租不动产或者转让土地使用权之外的增值税应税交易,依照3%征收率减按1%征收率征收增值税。
二、案例讲解
某小规模纳税人按季申报增值税,2026年三季度对外出租不动产取得不含税销售额50万元,开具3%征收率的增值税专用发票。另向个人销售商品取得不含税销售额30万元,未开具增值税发票。
申报操作如下:
01
填报《增值税及附加税费申报表业务信息表》
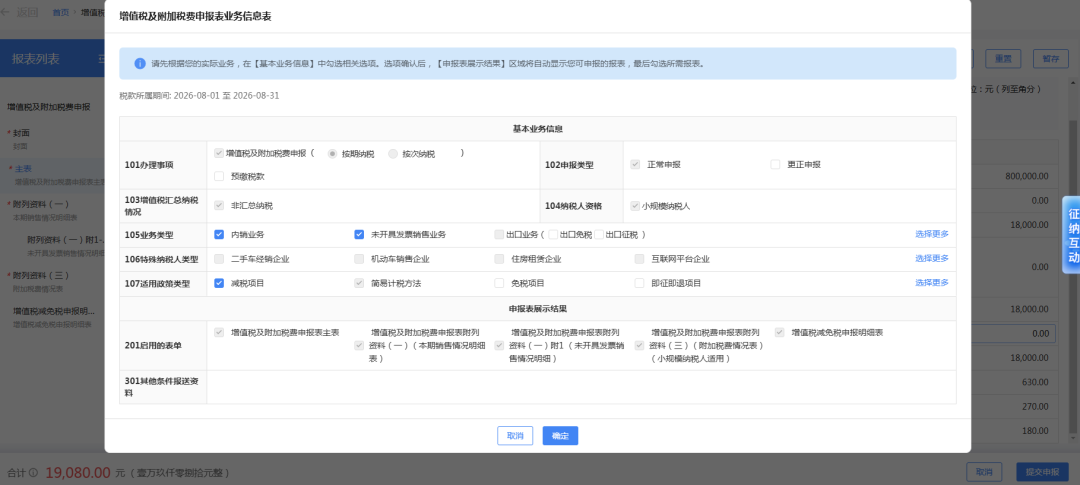
进入申报界面后,首先根据经营业务实际情况填写《增值税及附加税费申报表业务信息表》。系统自动勾选104纳税人资格:小规模纳税人,手动勾选105业务类型:未开具发票销售业务。
02
填报《附列资料(一)附1 未开具发票销售情况明细》
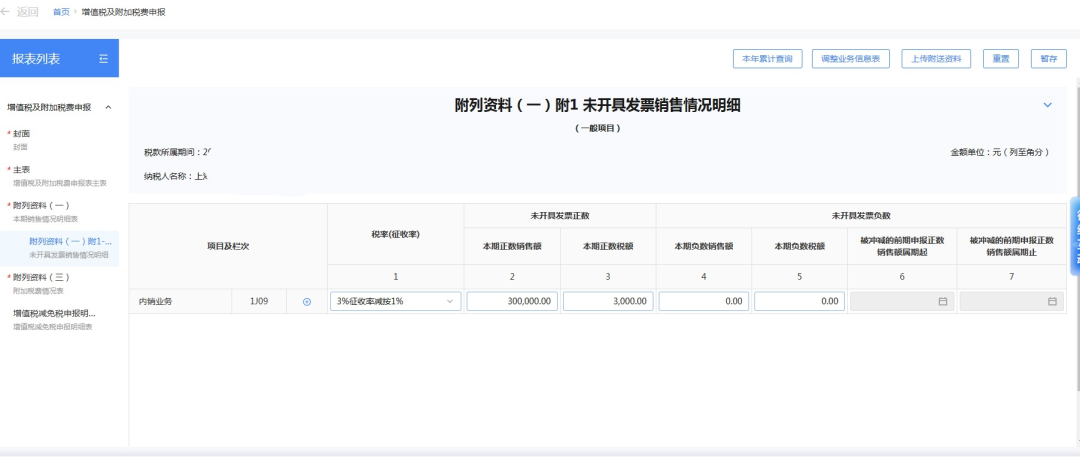
在“项目及栏次”中申报内销业务,在第1列税率(征收率)选择3%征收率减按1%,在第2列“未开具发票正数-本期正数销售额”填报300000元,第3列“未开具发票正数-本期正数税额”填报3000元。
03
填报《增值税及附加税费申报表附列资料(一)(本期销售情况明细表)》
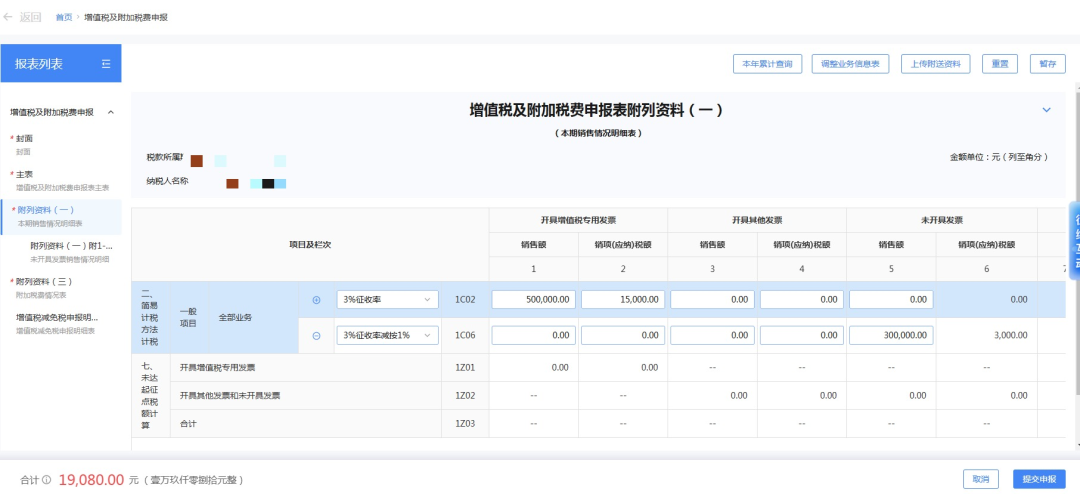
申报“二、简易计税方法计税-一般项目-全部业务”行,征收率选项选择3%征收率,在“开具增值税专用发票”列填入不含税销售额500000元,系统自动计算对应税额15000元。
04
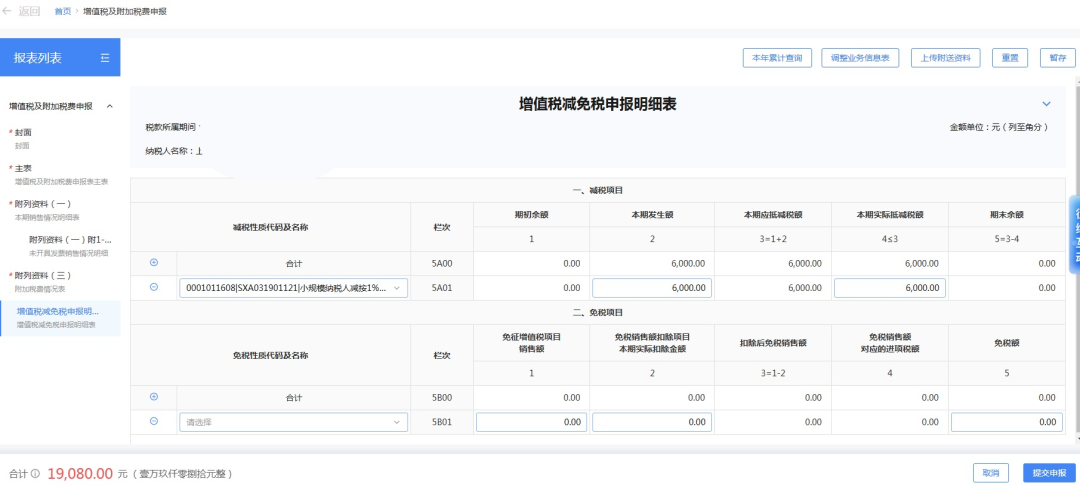
核对《增值税减免税申报明细表》
填报“一、减税项目”减免性质代码项目“0001011608”,本期发生额6000元,本期实际抵减税额6000元。
05
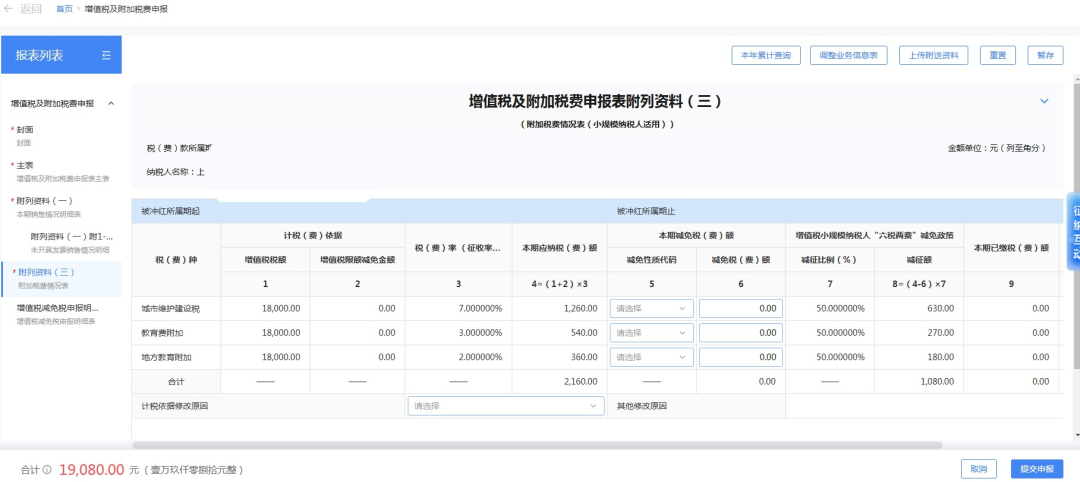
核对《增值税及附加税费申报表附列资料(三)附加税费情况表(小规模纳税人适用)》
06
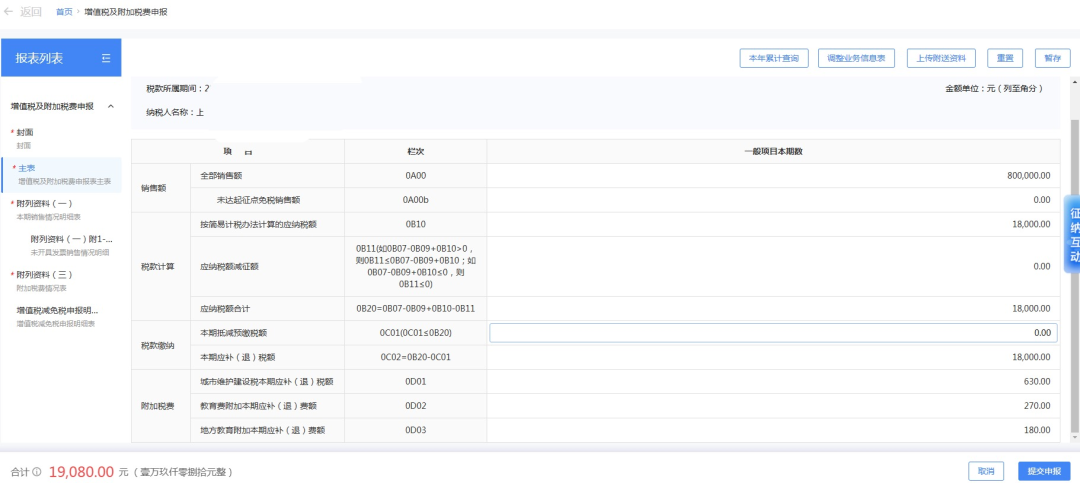
核对《增值税及附加税费申报表主表》
核对附列资料结转的申报数据,确认无误后点击提交申报完成操作。
如果还有申报疑问,可以拨打12366纳税缴费服务热线或前往各区办税服务厅咨询哦。
更多
长按或扫描左侧二维码进入上海税务“2026增值税申报表”专栏,获取更多新版增值税申报表相关内容。
供稿:曹晋 戴博闻
制作:张志